Domain mikrofedern.de kaufen?
Wir ziehen mit dem Projekt
mikrofedern.de um.
Sind Sie am Kauf der Domain
mikrofedern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mikrofedern.de kaufen?
Suche nach einem Song von Param Param.
Es gibt keine Band oder Künstler namens "Param Param". Es könnte sein, dass du dich vertippt hast oder dass es sich um einen weniger bekannten Künstler handelt. Es wäre hilfreich, weitere Informationen wie den Songtitel oder Textfragmente anzugeben, um bei der Suche zu helfen. **
Ist Zellstoff Papier?
Zellstoff ist ein Material, das aus pflanzlichen Fasern gewonnen wird, die hauptsächlich aus Holz bestehen. Papier wird tatsächlich aus Zellstoff hergestellt, indem die Fasern zu einer dünnen Schicht verarbeitet werden. Daher kann man sagen, dass Zellstoff die Grundlage für die Herstellung von Papier bildet. Allerdings durchläuft der Zellstoff noch weitere Verarbeitungsschritte, bevor er zu Papier wird, wie zum Beispiel das Bleichen und das Trocknen. Letztendlich ist Papier also ein Produkt, das aus Zellstoff hergestellt wird. **


Ähnliche Suchbegriffe für Param-GmbH-ZELLSTOFF-ungebleicht
Top-Angebote
Produkte zum Begriff Param-GmbH-ZELLSTOFF-ungebleicht:
-
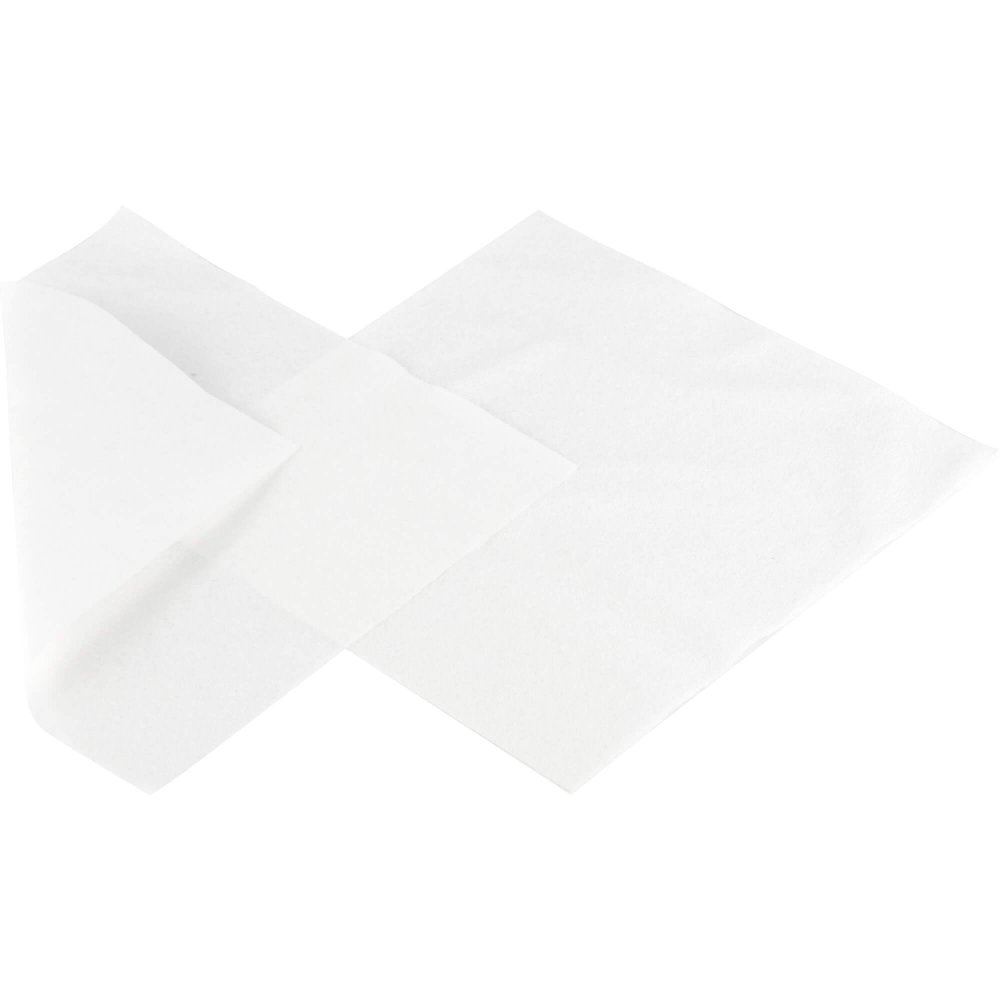
Zellstoff Ungebleicht 40cmx60cm 15 KGProdukteigenschaften: Kerma Zellstoff-Zuschnitte ungebleicht Ungebleichte Zellstoffprodukte sind hochsaugfähig und weich. Indikation: Ungebleichter Zellstoff wird im medizinischen und veterinärmedizinischen Bereich, in Physiotherapie, Haushalt und überall dort verwendet, wo eine Anwendung von Verbandzellstoff nach DAB nicht erforderlich ist. Quelle: www.kerma.de Stand: 05/202398,88 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wie wird Zellstoff gewonnen?
Wie wird Zellstoff gewonnen? **
-
Was bedeutet 100 Zellstoff?
Was bedeutet 100 Zellstoff? Zellstoff ist ein Material, das aus pflanzlichen Fasern hergestellt wird und in der Papierherstellung verwendet wird. Wenn ein Produkt als "100 Zellstoff" bezeichnet wird, bedeutet dies, dass es ausschließlich aus reinem Zellstoff besteht, ohne jegliche Beimischungen oder Recyclingmaterialien. Produkte aus 100 Zellstoff sind in der Regel hochwertiger und haben eine bessere Qualität als Produkte, die aus Recyclingmaterialien hergestellt werden. Diese Produkte sind oft auch umweltfreundlicher, da sie biologisch abbaubar sind und weniger chemische Behandlungen erfordern. **
-
Was ist die praktische Anwendung von Zellstoff in der Industrie?
Zellstoff wird in der Industrie hauptsächlich zur Herstellung von Papier und Karton verwendet. Es dient als Rohstoff für verschiedene Produkte wie Zeitungen, Verpackungen und Hygieneprodukte. Zellstoff wird auch in der Textilindustrie zur Herstellung von Viskosefasern eingesetzt. **
-
Wie wird Zellstoff für die Papierherstellung hergestellt und welche Arten von Zellstoff gibt es?
Zellstoff wird durch das Zerkleinern von Holzfasern und das Entfernen von Lignin und anderen Verunreinigungen hergestellt. Es gibt zwei Arten von Zellstoff: mechanischer Zellstoff, der durch Mahlen und Zerfasern von Holz hergestellt wird, und chemischer Zellstoff, der durch chemische Prozesse wie Sulfat- oder Sulfitverfahren gewonnen wird. Beide Arten von Zellstoff können für die Papierherstellung verwendet werden. **


Was wird aus Zellstoff hergestellt?
Was wird aus Zellstoff hergestellt? Zellstoff wird hauptsächlich zur Produktion von Papier und Karton verwendet. Er dient als Rohstoff für verschiedene Papierprodukte wie Zeitungen, Bücher, Verpackungen und Hygieneprodukte wie Taschentücher und Toilettenpapier. Zellstoff wird auch in der Textilindustrie eingesetzt, um Viskosefasern herzustellen, die für die Herstellung von Kleidung verwendet werden. Darüber hinaus findet Zellstoff Anwendung in der Herstellung von Bioethanol und anderen biobasierten Produkten. **
Wie schwer ist der Zellstoff?
Der Gewicht von Zellstoff kann je nach Art und Dichte variieren. In der Regel wiegt Zellstoff zwischen 300 und 500 Kilogramm pro Kubikmeter. Es ist wichtig zu beachten, dass dies nur eine allgemeine Schätzung ist und das Gewicht je nach spezifischem Produkt variieren kann. **
Top-Angebote
Produkte zum Begriff Param-GmbH-ZELLSTOFF-ungebleicht:
-
Suche nach einem Song von Param Param.
Es gibt keine Band oder Künstler namens "Param Param". Es könnte sein, dass du dich vertippt hast oder dass es sich um einen weniger bekannten Künstler handelt. Es wäre hilfreich, weitere Informationen wie den Songtitel oder Textfragmente anzugeben, um bei der Suche zu helfen. **
-
Ist Zellstoff Papier?
Zellstoff ist ein Material, das aus pflanzlichen Fasern gewonnen wird, die hauptsächlich aus Holz bestehen. Papier wird tatsächlich aus Zellstoff hergestellt, indem die Fasern zu einer dünnen Schicht verarbeitet werden. Daher kann man sagen, dass Zellstoff die Grundlage für die Herstellung von Papier bildet. Allerdings durchläuft der Zellstoff noch weitere Verarbeitungsschritte, bevor er zu Papier wird, wie zum Beispiel das Bleichen und das Trocknen. Letztendlich ist Papier also ein Produkt, das aus Zellstoff hergestellt wird. **
-
Wie wird Zellstoff gewonnen?
Wie wird Zellstoff gewonnen? **
-
Was bedeutet 100 Zellstoff?
Was bedeutet 100 Zellstoff? Zellstoff ist ein Material, das aus pflanzlichen Fasern hergestellt wird und in der Papierherstellung verwendet wird. Wenn ein Produkt als "100 Zellstoff" bezeichnet wird, bedeutet dies, dass es ausschließlich aus reinem Zellstoff besteht, ohne jegliche Beimischungen oder Recyclingmaterialien. Produkte aus 100 Zellstoff sind in der Regel hochwertiger und haben eine bessere Qualität als Produkte, die aus Recyclingmaterialien hergestellt werden. Diese Produkte sind oft auch umweltfreundlicher, da sie biologisch abbaubar sind und weniger chemische Behandlungen erfordern. **
Ähnliche Suchbegriffe für Param-GmbH-ZELLSTOFF-ungebleicht
-
Zellstoff Ungebleicht 40cmx60cm 15 KGProdukteigenschaften: Kerma Zellstoff-Zuschnitte ungebleicht Ungebleichte Zellstoffprodukte sind hochsaugfähig und weich. Indikation: Ungebleichter Zellstoff wird im medizinischen und veterinärmedizinischen Bereich, in Physiotherapie, Haushalt und überall dort verwendet, wo eine Anwendung von Verbandzellstoff nach DAB nicht erforderlich ist. Quelle: www.kerma.de Stand: 05/202398,88 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Klein, Hartmut: Praxishandbuch der GmbHPraxishandbuch der GmbH , Die gesellschafts- und steuerrechtlichen Besonderheiten der GmbH - praxisbezogen dargestellt Dieses Werk stellt die GmbH mit all ihren Besonderheiten praxisnah dar. Es gliedert sich übersichtlich in einen gesellschaftsrechtlichen und einen steuerrechtlichen Teil. Im gesellschaftsrechtlichen Teil erfahren Sie alles Wesentliche über die relevanten Aspekte einer GmbH - von der Gründung über die Stammeinlage, Organe und Mitgliedschaft bis zur Beendigung. Beispiele und Formulierungshilfen helfen Ihnen, die für Ihre Mandanten beste Gestaltung hinsichtlich ihrer GmbH zu realisieren. Schwerpunktthema im steuerrechtlichen Teil ist die Darstellung des Körperschaftsteuerrechts. Ausführliche Erläuterungen zu praxisrelevanten Themen wie der verdeckten Gewinnausschüttung oder zu Gewerbesteuer und Umsatzsteuer helfen Ihnen, Gestaltungsmöglichkeiten optimal auszuschöpfen. Weitere Themen dieses Teils sind u.a.: - steuerliche Folgen bei der Gründung, - Fragen im Zusammenhang mit Aufsichtsratsbezügen, zur Organschaft, zum Steuerabzugsverfahren, zur Besteuerung der Gesellschafter, - Haftungsfragen und die - Besteuerung der GmbH in der Liquidation. Die 5. Auflage wurde um einen dritten Teil mit Fällen aus der Praxis erweitert. Die Online-Version enthält überdies einen Anhang mit Vertragsmustern. Rechtsstand ist der 31.12.2024 Inhaltsverzeichnis: ¿1. Teil: Gesellschaftsrecht der GmbH 1. Abschnitt: Einführung A. Wesen der Gesellschaften B. Die verschiedenen Gesellschaftsformen C. Überblick der Rechtsänderungen des GmbHG D. Wesensmerkmale der GmbH, Zweckmäßigkeit der Gesellschaftsform E. Besonderheiten der Unternehmergesellschaft (haftungsbeschränkt) 2. Abschnitt: Errichtung der GmbH A. Errichtung der GmbH B. Haftungsfragen im Zusammenhang mit der Gründung C. Umwandlungen 3. Abschnitt: Stammeinlage, Geschäftsanteil und und Stammkapital A. Begriffsbestimmung B. Die Leistung der Einlage auf das Stammkapital (Stammeinlage) C. Das Stammkaptial und seine Erhaltung D. Gesellschafterdarlehen und gleichgestellte Forderungen E. Kapitalerhöhung, Kapitalherabsetzung F. Nachschusspflicht 4. Abschnitt: Mitgliedschaft und Geschäftsanteil A. Die Gesellschafterstellung B. GmbH-Gechäftsanteil im Rechtsverkehr (Gesellschafterwechsel) C. Einziehung des Geschätsanteils D. Ausschließung und Austritt eines Gesellschafters 5. Abschnitt: Die Organe der GmbH¿ A. Die Gesellschafterversammlung B. Der Geschäftsführer C. Haftungsfragen D. Aufsichtsrat und Beirat der GmbH 6. Abschnitt: Der Jahresabschluss, Gewinn und Verlust A. Buchführung und Inventar B. Der Jahresabschluss C. Gewinn und Verlust 7. Abschnitt: Die Beendigung der GmbH A. Allgemeines B. Rechtsfolgen der Auflösung 2. Teil: Steuerrecht der GmbH 1. Abschnitt: Einführung A. Wahl der Gesellschaftsform B. Grundlegende Systemunterschiede in der Besteuerung der einzelnen Gesellschaftsformen C. Grundzüge der Besteuerung des Einkommnes bei der GmbH und ihren Gesellschaftern 2. Abschnitt: Steuerliche Folgen bei der Gründung einer GmbH A. Verkehrssteuerliche Folgen bei der Gründung B. Ertragsteuern C. Auzfnahme der Geschäftstätigkeit vor Entsteheung der GmbH 3. Abschnitt: Die laufende Besteuerung der GmbH A. Körperschaftsteuer B. Die Organschaft C. Gewerbesteuer D. Umsatzsteuer 4. Abschnitt: Kapitalerhöhung - Kapitalherabsetzung A. Allgemeines B. Kapitalerhöhung gegen Einlagen C. Kapitalerhöhung aus Gesellschaftsmitteln D. Kapitalherabsetzung 5. Abschnitt: Die Besteuerung auf der Ebene der der Gesellschafter (Teileinkünfteverfahren, Abgeltungsteuer) A. Grundlegende Prizipien unter der Ägide des Teileinkünfteverfahrens B. Dividenden (Beteiligungserträge) C. Veräußerung oder Entnahme von GmbH-Anteilen D. Beteiligungen im Beriebsvermögen 6. Abschnitt: Die Besteuerung der GmbH in der Liquidation A. Körperschaftsteuer B. Gewerbesteuerpflicht C. Besteuerung auf der Ebene der Gesellschafter D. Verlegung der Geschäftsleitung ins Ausland 3. Teil A. Angestellter Geschäftsführer (Arbeitsrecht) B. Geschäftsführervergütung - nach OLG Brandenburg, Urteil v. 24.1.2024 C. Schwerpunkt verdeckte Gewinnausschüttung beim Gesellschafter-Geschäftsführer D. Einziehung von Gesellschafteranteilen E. Tod des Alleingesellschafters und einzigen Geschäftsführers/führungslose GmbH F. Der Tod eines GmbH-Gesellschafters , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20241015, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Gesellschaftsrechtliche Unternehmenspraxis##, Autoren: Klein, Hartmut~Müller, Thomas~Arens, Stephan~Bietmann, Andreas~Engel, Alexander, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1300, Keyword: laufende Besteuerung; Kapitalerhöhung; Kapitalherabsetzung; Gesellschafterbesteuerung; Besteuerung; Gesellschafter; Liquidation; Handbuch; Gründung; Gesellschaftsrecht; Errichtung; Stammeinlage; Stammkapital; Mitgliedschaft; Geschäftsanteil; Organe; Jahresabschluss; Gewinn und Verlust; Beendigung; Geschäftsführer; Gesellschafter-Fremdfinanzierung; Unternehmergesellschaft; Ein-Mann-GmbH; Kapitalgesellschaft, Fachschema: Deutschland~Gesellschaftsrecht~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Gesellschaftsrecht, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 1300 Blätter, Länge: 240, Breite: 168, Höhe: 48, Gewicht: 1560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067439001 V14550-978-3-482-569- B0000067439002 V14550-978-3-482-569-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GmbH-GeschäftsführerGmbH-Geschäftsführer , Rechts- und Steuerberatung, Vertragsgestaltung. , Tagfahrleuchten > Beleuchtung , Auflage: 11. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Mohr, Randolf, Auflage: 20011, Auflage/Ausgabe: 11. neu bearbeitete Auflage 2020, Keyword: Altersversorgung; Anstellungsvertrag; Erläuterungen; Haftung; Handbuch; Insolvenzordnung; Organstellung; Sozialversicherung; Steuerpflichten; Geschäftsführer; Gesellschaft; GmbH; Insolvenz; Liquidation; Vertrag: Liquidation; Zivilrecht; Arbeitsrecht; Sozialversicherungsrecht; Insolvenzrecht; Strafrecht; Compliance; verdeckte Gewinnausschüttung; Ruhegeldzusage, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Vertragsrecht~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 387, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 30, Gewicht: 883, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504321802 9783504321741 9783504321734 9783504321727 9783504630560 9783504630553, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die praktische Anwendung von Zellstoff in der Industrie?
Zellstoff wird in der Industrie hauptsächlich zur Herstellung von Papier und Karton verwendet. Es dient als Rohstoff für verschiedene Produkte wie Zeitungen, Verpackungen und Hygieneprodukte. Zellstoff wird auch in der Textilindustrie zur Herstellung von Viskosefasern eingesetzt. **
-
Wie wird Zellstoff für die Papierherstellung hergestellt und welche Arten von Zellstoff gibt es?
Zellstoff wird durch das Zerkleinern von Holzfasern und das Entfernen von Lignin und anderen Verunreinigungen hergestellt. Es gibt zwei Arten von Zellstoff: mechanischer Zellstoff, der durch Mahlen und Zerfasern von Holz hergestellt wird, und chemischer Zellstoff, der durch chemische Prozesse wie Sulfat- oder Sulfitverfahren gewonnen wird. Beide Arten von Zellstoff können für die Papierherstellung verwendet werden. **
-
Was wird aus Zellstoff hergestellt?
Was wird aus Zellstoff hergestellt? Zellstoff wird hauptsächlich zur Produktion von Papier und Karton verwendet. Er dient als Rohstoff für verschiedene Papierprodukte wie Zeitungen, Bücher, Verpackungen und Hygieneprodukte wie Taschentücher und Toilettenpapier. Zellstoff wird auch in der Textilindustrie eingesetzt, um Viskosefasern herzustellen, die für die Herstellung von Kleidung verwendet werden. Darüber hinaus findet Zellstoff Anwendung in der Herstellung von Bioethanol und anderen biobasierten Produkten. **
-
Wie schwer ist der Zellstoff?
Der Gewicht von Zellstoff kann je nach Art und Dichte variieren. In der Regel wiegt Zellstoff zwischen 300 und 500 Kilogramm pro Kubikmeter. Es ist wichtig zu beachten, dass dies nur eine allgemeine Schätzung ist und das Gewicht je nach spezifischem Produkt variieren kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.